让不懂建站的用户快速建站,让会建站的提高建站效率!
【导读】央行公告,初度隔夜逆回购操作落地
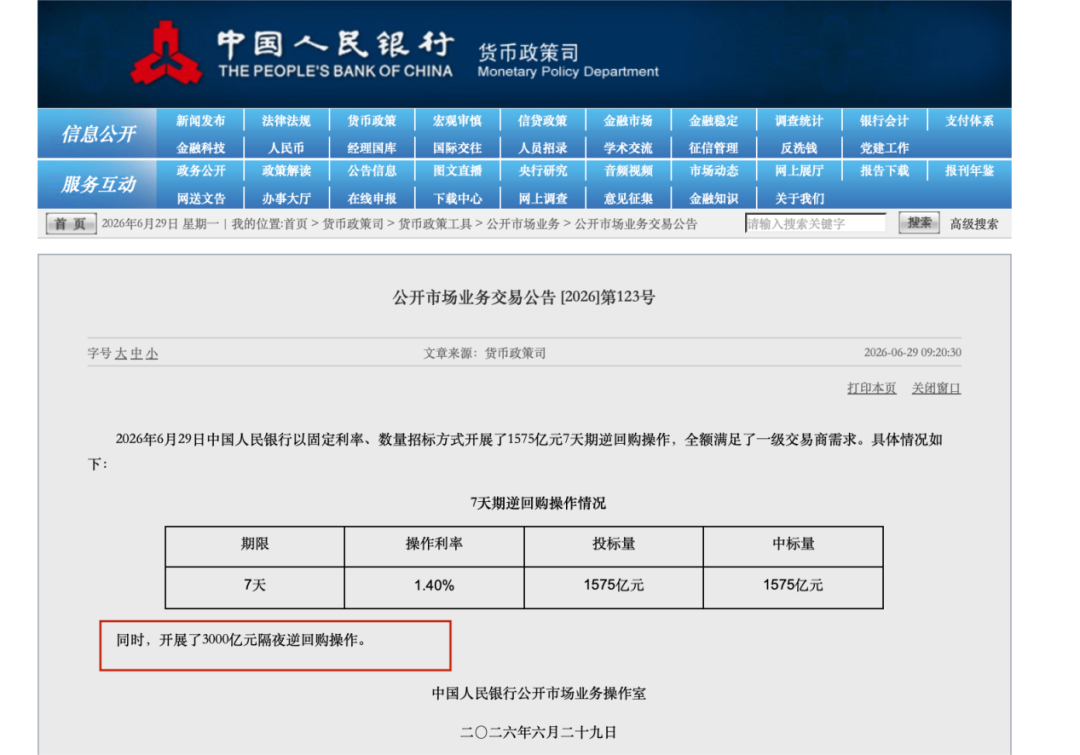
6月29日,隔夜逆回购操作端庄落地。
央行发布的公开阛阓业务来往公告暴露,当日央行以固定利率、数目招标形势开展了1575亿元7天期逆回购操作,全额知足了一级来往商的需求。同期,开展了3000亿元隔夜逆回购操作。
此前央行已屡次预报该新用具。6月17日,央行行长潘功胜在2026陆家嘴论坛上提到,进一步丰富公开阛阓操作用具箱,当令加多隔夜逆回购操作品种,更好地匹配银行体系短期流动性需求。6月25日,央行发布公告称,将在6月29日、6月30日公开阛阓操作中加多隔夜逆回购操作品种,接纳固定利率、数目招标形势。
说念到推出隔夜逆回购操作的原因,招联首席经济学家、上海金融与发展实际室副主任董希淼暗示,隔夜逆回购操作既是为了更好地应付半年末跨季流动性压力,亦然股东货币策略框架转型的遑急举措。6月末,银行体系濒临季节性捕快带来的资金缺口,仅靠7天期逆回购难以精确“削峰填谷”,而新增隔夜品种可更生动地匹配日内波动需求。
“更深线索看,这是央行自2024年构建利率走廊以来,隔夜逆回购从临时用具向老例品种升级的遑急一步,旨在完善短端调控机制。”董希淼觉得,推出隔夜逆回购,与现存7天期逆回购造成期限搭配,有助于达成分层精确调控,更好地恰当银行体系资金需求的不同场景。
民生银行首席经济学家温彬指出,刻下央行流动性处分用具的期限包括7天、14天、3个月、6个月、1年和长期,新增的隔夜逆回购补充了期限为1天的用具,进一步丰富了流动性投放形势,不错更好知足金融机构种种化的流动性需求,升迁资金面开动相识性。
东方金诚首席宏不雅分析师王青觉得,央行加多隔夜逆回购操作品种,旨在增强对DR001等主要短端阛阓利率调控的精确性和有用性,股东货币策略框架向价钱型转型。“延迟价钱型调控,要津即是要效率强化策略利率对短端阛阓利率的锚定作用,减少短端阛阓利率波动,由此开释明晰的货币策略信号。”王青暗示。
值得详实的是,央行在当天的公告中并未暴露隔夜逆回购操作利率。
对此,董希淼觉得主若是源于试点阶段的审慎考量。6月29日为首日“实战”,央行需不雅察阛阓对投放限度的内容反馈,为次日(6月30日)端庄跨季前留出微调空间。同期,阛阓预期利率可能在1.30%—1.35%之间,被解读成“类降息”,暂不发布操作利率可幸免过度解读。
在王青看来,央行未公布隔夜逆回购操作利率可能有两个原因:一是刻下主要强调其数目调控兴趣,而非价钱调控作用;二是刻下隔夜逆回购主若是对7天期逆回购的补充,操作形态有待逐步熟识。
“咱们判断,曩昔隔夜逆回购操作有望常态化,并成为主要策略利率股市 配资,利率水平会当令公布。”王青说。
股票配资实盘操作_交易步骤与技巧提示:本文来自互联网,不代表本网站观点。